税务自查不是临时翻账,而是把业务收入、发票和申报数据按月份对起来。老板先确认有没有真实业务、资料是否到位、差异由谁解释,再决定是补资料、调整记录还是交给专业人员核对。...
2026-09-25 阅读(28) 标签:企业税务自查 申报发票核对 月度税务风险 红字发票依据公司新闻
-
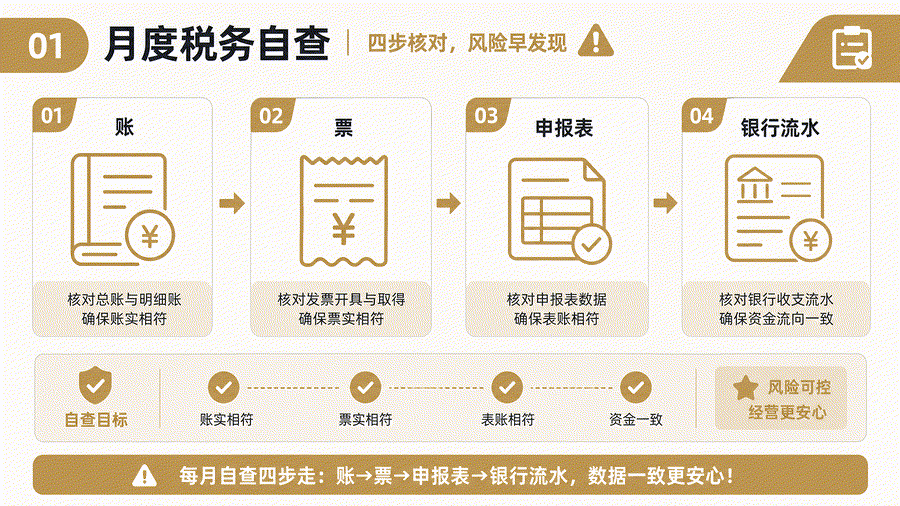 税务自查不是临时翻账,真正有用的是每月把这三组数据对起来
-
账、票和申报表对不上怎么办?月度税务自查的差异说明与复核
月度税务自查先统一主体、所属期间和比较口径,再把账面、发票、申报及资金记录对应到实际业务。金额不相等应查明原因,不能一律视为错误或强行改成一致;发现漏记、资料缺失或申报疑问后,保留依据并交负责人员核对处理。...
2026-09-25 阅读(37) 标签:月度税务自查 账票表差异 申报数据核对 收入发票差异 税务自查资料 -
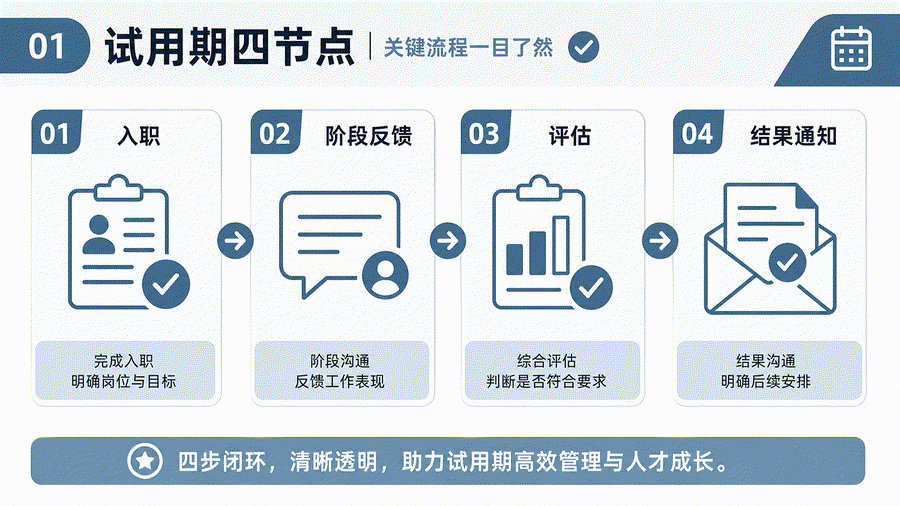 员工要转正时才发现标准没写过,试用期管理最怕的不是考核不严
员工临近转正才发现标准没写过,问题通常不在于有没有打分,而在于岗位要求、阶段反馈、考核事实和结果通知没有连起来。企业先补齐真实记录,再决定下一步,不要用临时表格替代前期管理。...
2026-09-23 阅读(36) 标签:试用期管理 员工转正流程 试用期考核 录用条件记录 -
试用期转正如何衔接工资资料?岗位标准、结果通知与生效信息核对
试用期管理应提前明确合同约定、岗位要求和录用条件,持续记录考核事实,再按适用规则确认结果。转正或薪酬安排需要交给财务时,说明结果、依据、生效时间、影响期间及确认人;财务不能只凭“已转正”状态猜测工资。试用期并非可任意解除劳动关系的阶段。...
2026-09-23 阅读(27) 标签:试用期转正资料 转正工资生效时间 录用条件告知 试用期考核记录 人事财务交接 -
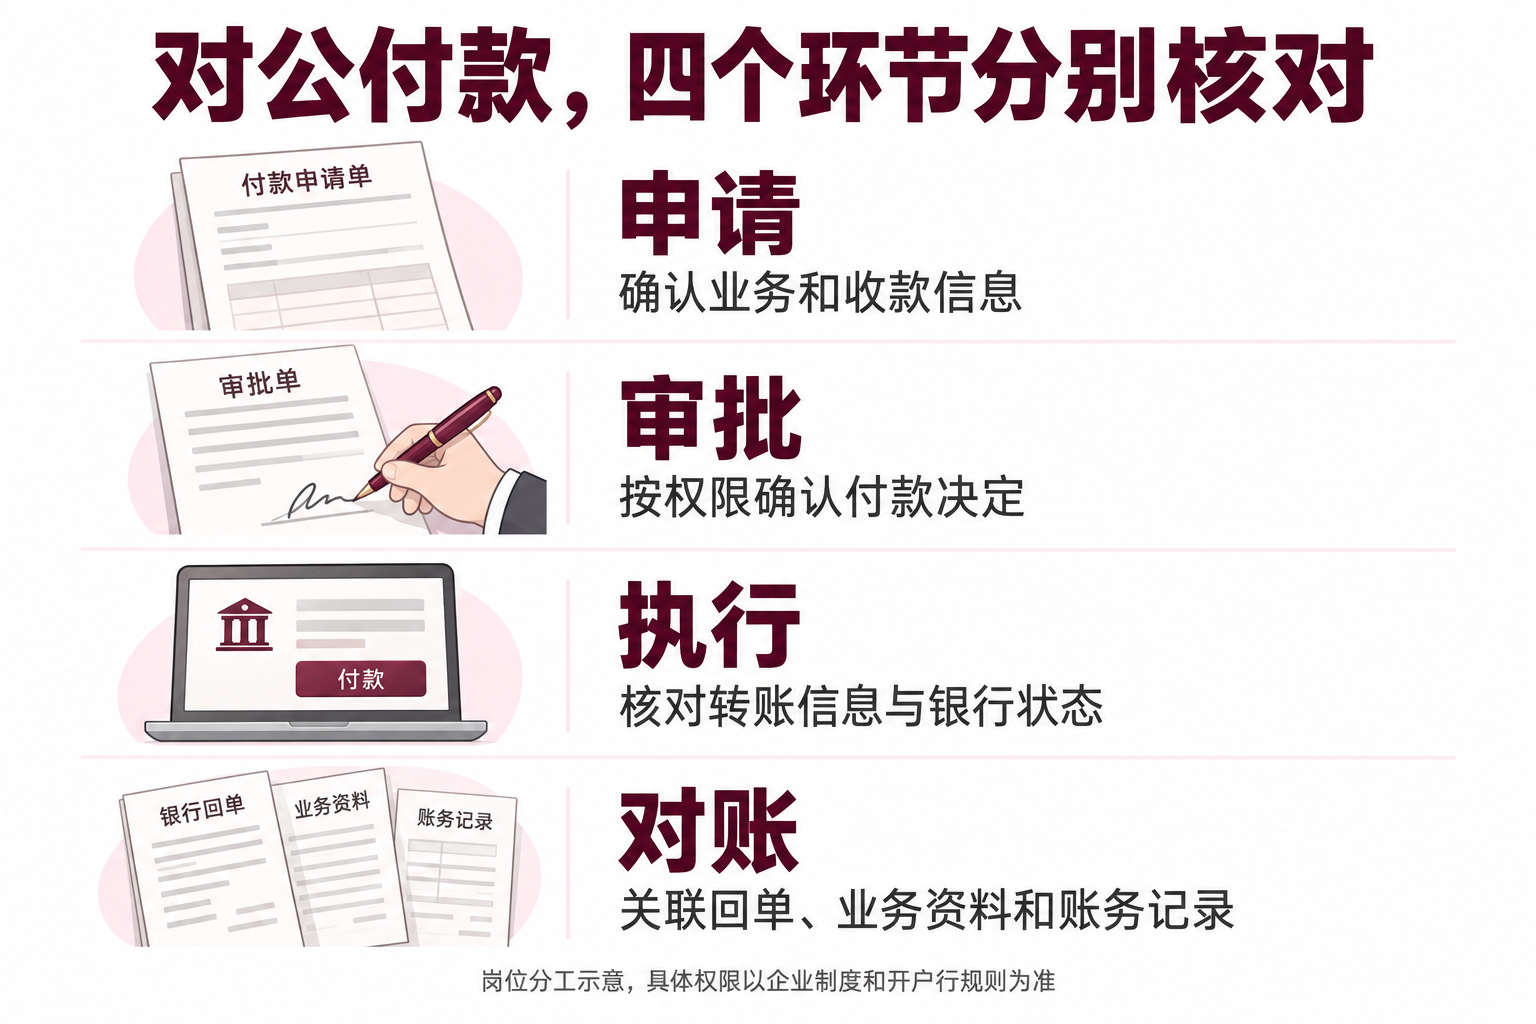 企业对公付款审批怎么做?合同、发票、网银与回单如何核对
企业对公付款应先核对业务与收款对象,再依授权审批、执行转账,并将银行结果与原始资料交给会计复核。合同、发票、付款回单各有用途,不能互相替代;付款权限和到账状态按开户行实际规则确认。...
2026-09-22 阅读(33) 标签:对公付款审批流程 付款申请资料 合同发票付款核对 代理记账付款资料
搜索
TAG
新闻资讯
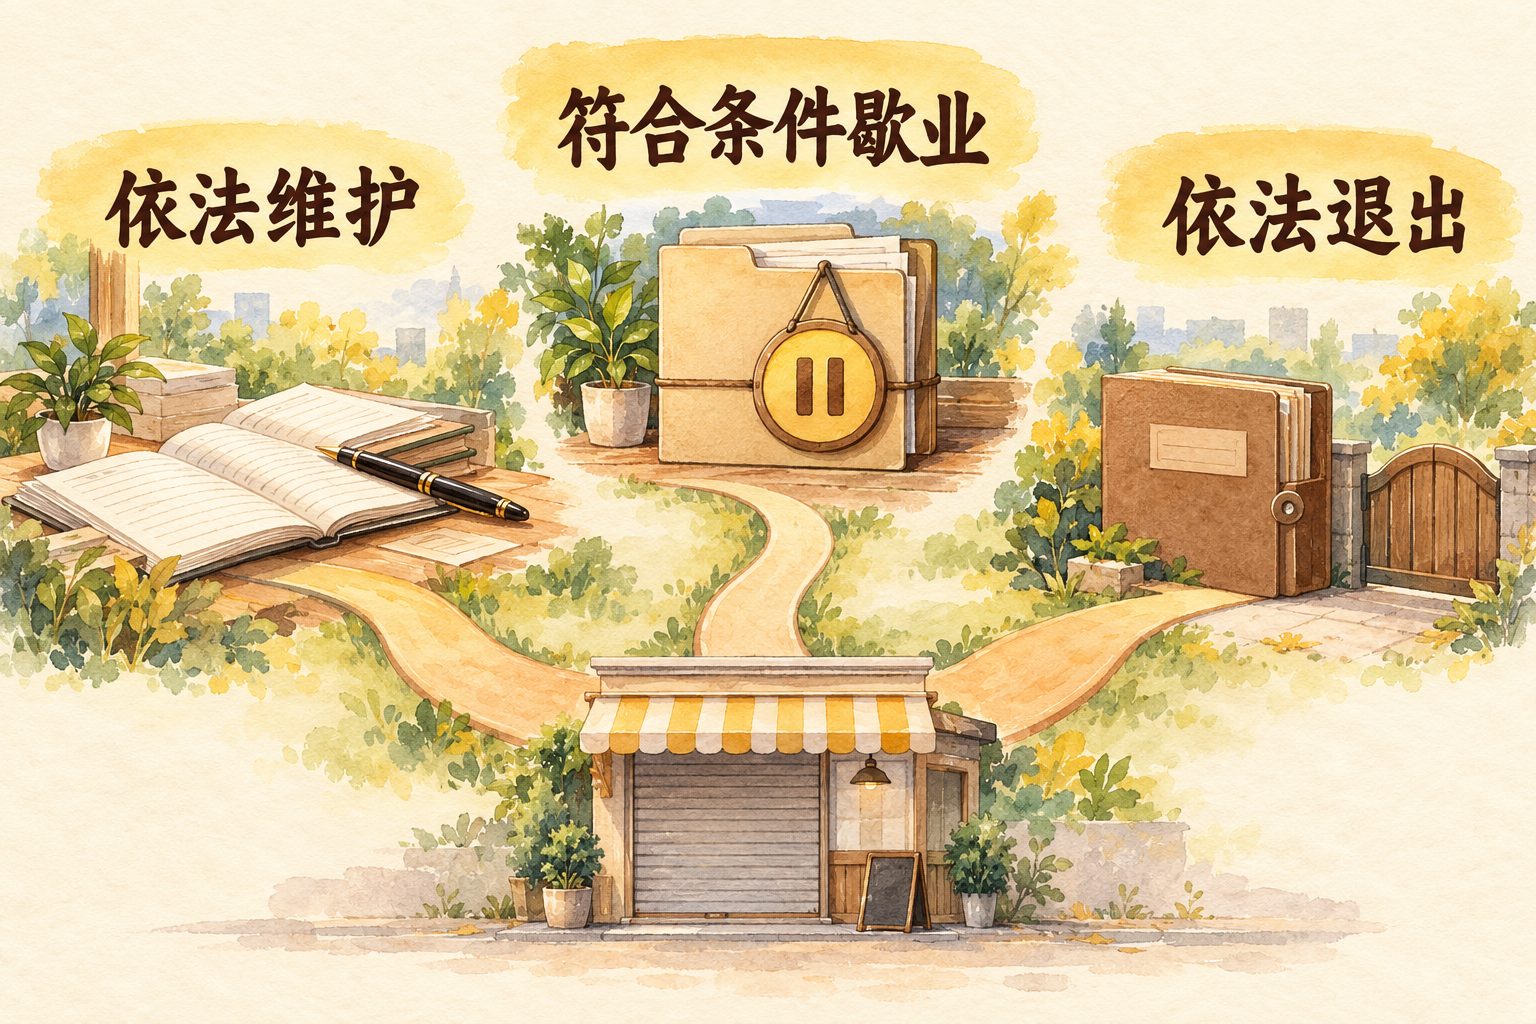 公司暂时不经营,可以不注销吗?先弄清歇业备案 TOP1
-
2 公司暂时不经营,可以不注销吗?先弄清歇业备案 10-25
-
3
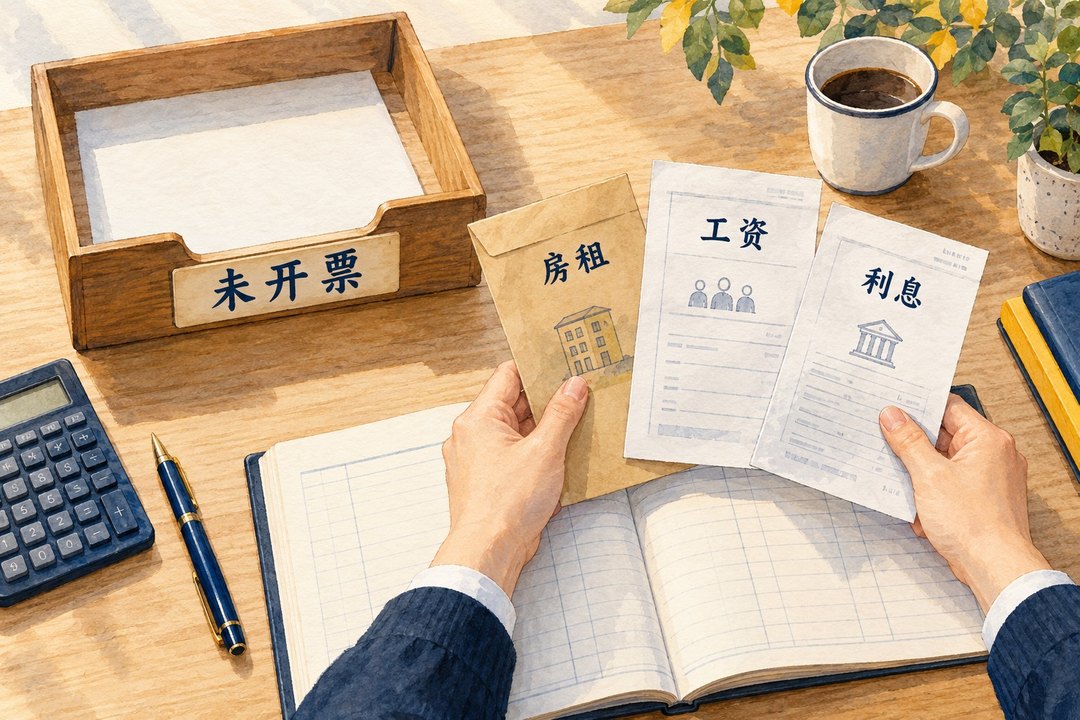 公司没业务,会计还收费:零申报这笔钱到底花在哪? 10-24
-
4
-
5
 注册公司最容易漏的不是材料,是领照之后的安排 10-18
-
6
 在苏州注册公司,哪些环节能自己办,哪些该交给代办 10-18
-
7
-
8
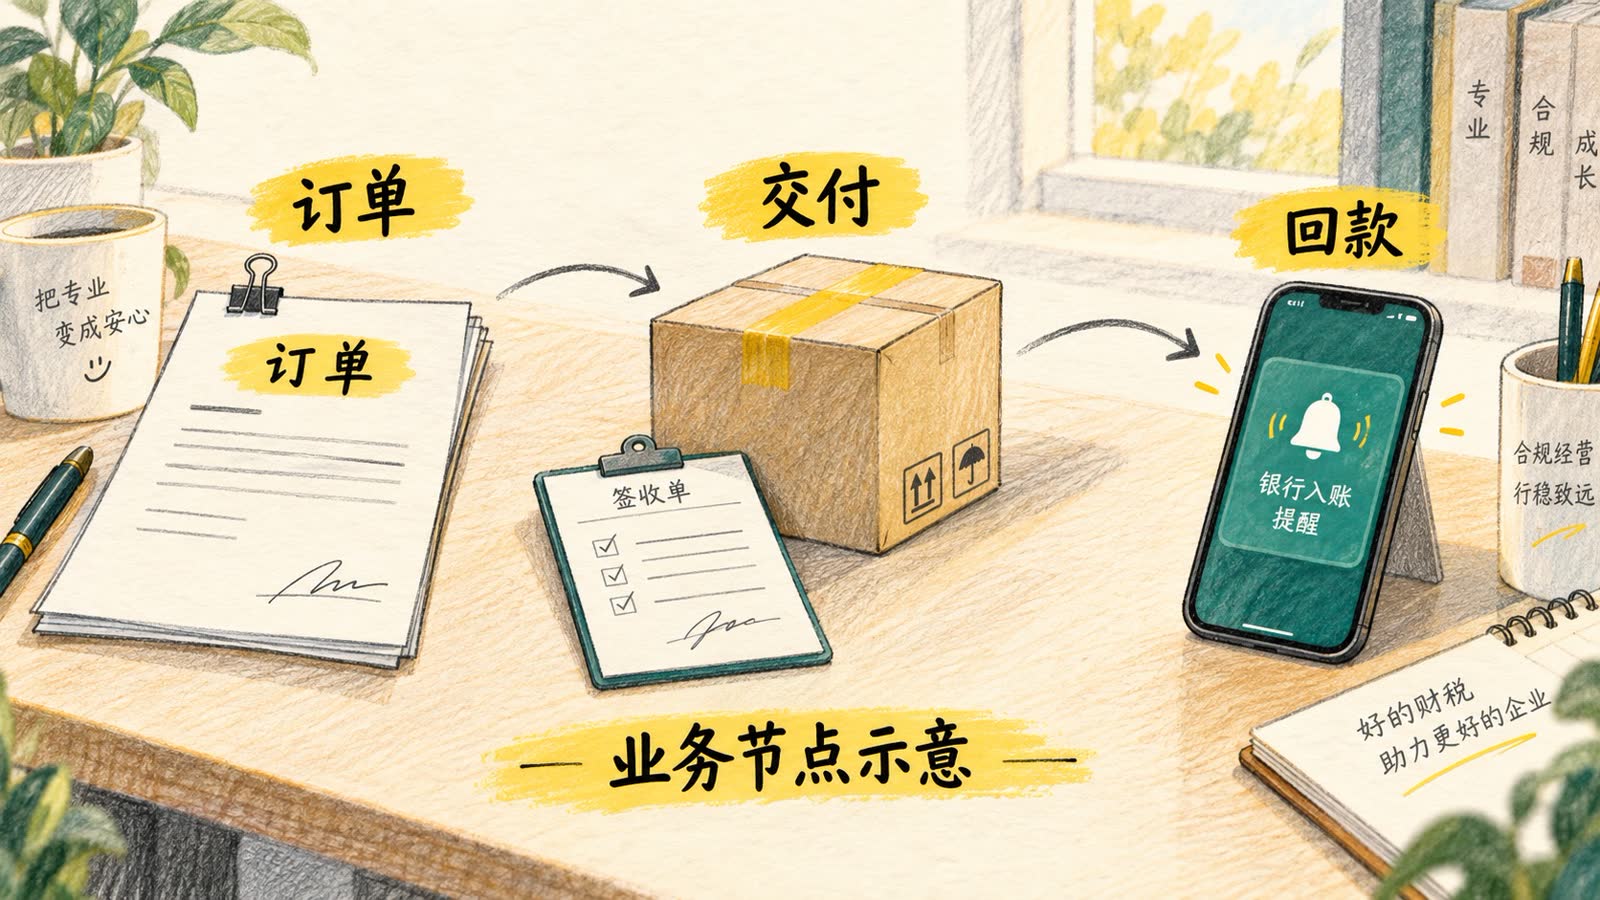 三季度结束后,小微企业应做哪些财税与经营复盘 10-16
-
9
 看完代账检查公告,老板该向服务机构核对什么 10-15